نشرت رابطة مصنعي السيارات الأوروبيين (ACEA) أرقام تسجيل السيارات في أوروبا لشهر مايو وللأشهر الخمسة الأولى من العام. يتأكد الاتجاه نحو الكهرباء، حيث أصبحت سيارة من كل خمس سيارات تُباع هي سيارة كهربائية. وفي حين أن العلامات التجارية التقليدية تحافظ على أدائها الجيد، فإن صعود الشركات الصينية المصنعة يتسارع بوتيرة أسرع مما كان متوقعًا.

السيارات الكهربائية: ارتفاع بنسبة 30% مقارنة بعام 2025
منذ بداية العام، يشهد سوق السيارات الأوروبي تحولاً مستمراً نحو الكهرباء. خلال الأشهر الخمسة الأولى، ارتفعت حصة السيارات الكهربائية في السوق إلى 20٪، وهو ما يمثل زيادة بنسبة تزيد عن 30٪ مقارنة بالعام الماضي. في شهر مايو، ارتفعت عمليات تسجيل السيارات الكهربائية بنسبة 43% في أوروبا. وإذا ما وسعنا النطاق ليشمل السيارات الهجينة (PHEV وHEV)، فإنها تمثل الآن 7 من كل 10 سيارات يتم تسجيلها. في أعقاب الأزمة الجيوسياسية في إيران، لا يزال عدد طرازات السيارات التي تعمل بالبنزين والديزل في انخفاض مستمر. ففي فرنسا على سبيل المثال، انخفضت مبيعات السيارات التي تعمل بالبنزين بنحو 37% منذ يناير.

تراجع حصص السوق للشركات المصنعة التقليدية
شهرًا بعد شهر، يبدو أن التحول في قطاع الطاقة يتجه نحو السيارات الكهربائية، في سوق قاري بدأ يستعيد حيويته (بزيادة قدرها 4% في المبيعات منذ يناير، أي ما يزيد عن 4,7 مليون سيارة مباعة). ومن بين الشركات المصنعة التي تستفيد من هذا التطور في أنماط الشراء منذ بداية العام:
- مجموعة فولكسفاغن: بيع 1,27 مليون سيارة، أي ما يمثل حصة سوقية تبلغ 26%. تشهد كل من سكودا وأودي أداءً جيدًا، على عكس بورش التي سجلت انخفاضًا بنسبة 16%.
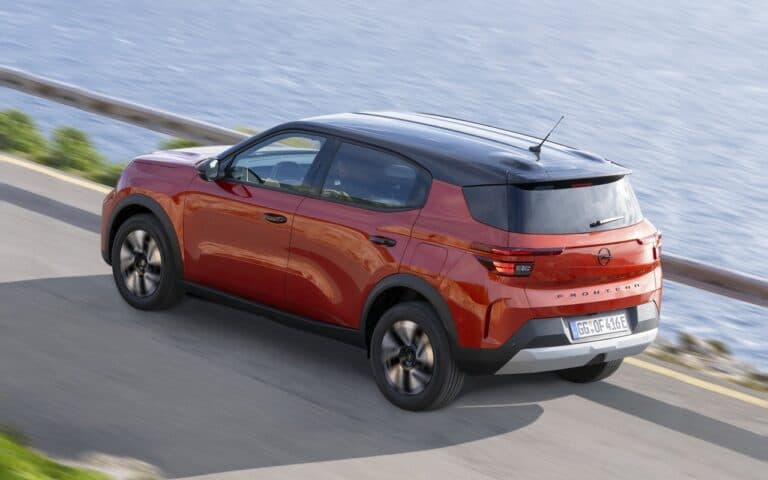
- ستيلانتيس: ما يقرب من 800 ألف سيارة مسجلة، أي حصة سوقية تبلغ نحو 17٪، مدعومة بعلامتي فيات (+30٪) وأوبل (+19٪)، وهما العلامتان اللتان تتمتعان بأكبر تشكيلة من السيارات الكهربائية.
- مجموعة رينو: 490 ألف سيارة مسجلة، أي انخفاض في حصتها السوقية من 11% إلى 10,2% منذ يناير. وتجدر الإشارة إلى الأداء المتميز لعلامة «ألبين» (+15%)
- مجموعة تويوتا: 336 ألف سيارة مباعة، بانخفاض بنسبة 2%

تستحوذ شركات التصنيع الصينية بالفعل على 10% من حصة السوق
بشكل عام، تشهد شركات التصنيع الأوروبية ركوداً أو تراجعاً في أسواقها المحلية، في حين تواصل العلامات التجارية الصينية نموها المذهل. وقد تجاوزت حصتها الإجمالية في السوق الأوروبية بالفعل 10٪، وهو رقم جاء قبل الموعد المتوقع وفقاً لتوقعات الخبراء.
بدءًا بشركة SAIC Motor (MG) التي تجاوزت حاجز الـ 100,000 وحدة مباعة (+12٪)، في حين تُعد مجموعة جيلي (فولفو، بولستار، لوتس، جيلي…) المجموعة الصينية الأولى من حيث حجم المبيعات في أوروبا: حيث بيعت أكثر من 124 ألف سيارة منذ بداية العام.
سجلت شركة BYD العملاقة، التي تتبنى حالياً استراتيجية تجارية هجومية للغاية، ما يقرب من 100 ألف سيارة منذ يناير الماضي، وهو ما يمثل ارتفاعًا هائلاً بنسبة 160٪، مما يرفع حصة المجموعة في السوق إلى 2٪، وذلك على الرغم من الرسوم الجمركية الأوروبية وغياب الحوافز المالية للسيارات المنتجة خارج الاتحاد الأوروبي.

تسجل «شيري» ارتفاعًا حادًا
كما ارتفع معدل نمو شركة «شيري» بشكل كبير، عقب الإطلاق التجاري لعلامتي «جايكو» و«أومودا»: حيث تجاوز عدد السيارات المسجلة 65 ألف سيارة (بزيادة قدرها 265٪، وهو أمر غير مفاجئ بالنظر إلى الأرقام الهامشية جدًّا التي انطلقت منها). وتستفيد شركة «ليبموتور»، الشريكة لشركة «ستيلانتيس»، من اتساع نطاق الشبكة الإيطالية-الفرنسية-الأمريكية في أوروبا لتحقيق تقدم هي الأخرى، على الرغم من بيع أقل من 38 ألف سيارة.
في المقابل، من بين أكبر الخاسرين في ظل هذا الزخم الذي تشهده السيارات الكهربائية: فورد (-21,3٪)، ونيسان (-7٪)، وهيونداي (-2,7٪).

اختراق مثير للقلق؟
هل ينبغي تفسير هذه النتائج على أنها بداية «موجة عارمة» من السيارات الصينية، الأرخص ثمناً والأكثر تقدماً من الناحية التكنولوجية والأفضل تجهيزاً، مع ما ينطوي عليه ذلك من خطر الإضرار بالعلامات التجارية الأوروبية العريقة؟ كما يشير بعض ممثلي المفوضية الأوروبية إلى أن قوة العرض الصيني في مجال السيارات الكهربائية تُستكمل بطرازات هجينة وهجينة قابلة لإعادة الشحن عالية الأداء وغير خاضعة للضرائب، على غرار نظام DM-i من BYD. وبفضل هذه السيارات الهجينة القابلة لإعادة الشحن (PHEV)، يتجنب المصنعون الرسوم الجمركية المفروضة على السيارات الكهربائية.
كيف سيكون رد أوروبا؟
فهل ينبغي إذن فرض ضرائب على هذه التقنيات التي تُعرف بـ«الهجينة الفائقة» قبل دخولها إلى الاتحاد الأوروبي؟ وفي الوقت الذي تبدأ فيه مناقشة سياسية بحتة (لن تؤدي بالضرورة إلى فرض عقوبات جديدة)، يظهر عامل آخر في الصراع التجاري بين أوروبا والصين: مصير المصانع الأوروبية التي تعمل حالياً بأقل من طاقتها الإنتاجية. وقد أبدت العديد من شركات التصنيع الآسيوية مؤخرًا اهتمامها بتصنيع طرازاتها في المواقع الأقل إشغالًا، بل وحتى شراءها جاهزة للاستخدام والحفاظ على الوظائف في تلك المواقع. وهذه كلها اعتبارات يجب تقييمها في ضوء هذا التحول في مجال الطاقة الذي يكتسب زخماً شهراً بعد شهر ويُعيد ترتيب أوراق صناعة بأكملها.